JAKARTA — Kinerja keuangan di grup Sinar Mas menunjukkan tren penurunan yang signifikan pada tahun 2025. Mayoritas emiten yang berada di bawah naungan grup ini, termasuk sektor properti, industri, dan pertambangan, mencatatkan penurunan laba bersih.
Penurunan Kinerja Emiten Sinar Mas
Berdasarkan laporan keuangan yang dirilis pada akhir Desember 2025, sektor properti menjadi salah satu yang paling tertekan. PT Duta Pertiwi Tbk. (DUTI) mencatatkan penurunan laba bersih hingga 50,45% dibandingkan tahun sebelumnya, dengan total laba bersih mencapai Rp1,29 triliun.
Hal serupa juga dialami oleh PT Bumi Serpong Damai Tbk. (BSDE), yang melaporkan laba bersih senilai Rp2,58 triliun, atau menyusut 40,79% dari tahun sebelumnya yang mencapai Rp4,35 triliun. Selain itu, PT Puradelta Lestari Tbk. (DMAS), yang mengelola kawasan industri Kota Deltamas, juga mencatatkan penurunan laba bersih sebesar 39,99% menjadi Rp724,98 miliar.
Di sektor energi dan pertambangan, PT Golden Energy Mines Tbk. (GEMS) mengalami penurunan laba bersih sebesar 45,50%, yang tercatat mencapai US$258,23 juta pada tahun 2025.
Keberhasilan SMAR di Tengah Penurunan
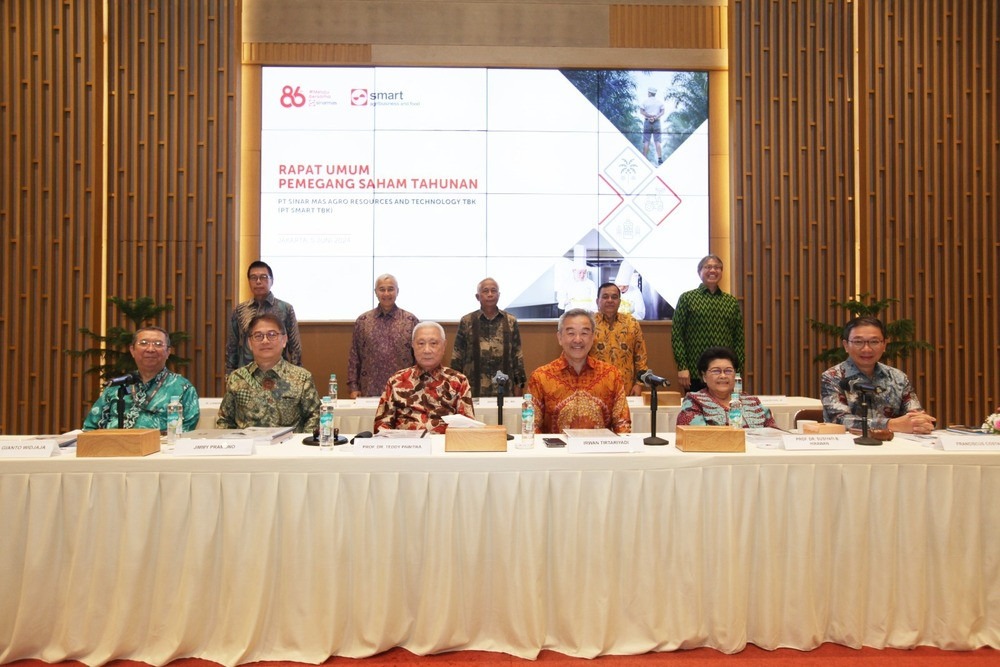
Namun, di tengah tren penurunan yang melanda mayoritas emiten grup Sinar Mas, PT Sinar Mas Agro Resources and Technology Tbk. (SMAR) justru tampil sebagai satu-satunya yang menunjukkan kinerja positif. Laba bersih SMAR melonjak sebesar 102,23% menjadi Rp2,58 triliun, yang merupakan kontras mencolok dibandingkan rekan-rekannya yang mengalami kemunduran.
Pencapaian luar biasa ini terjadi meskipun SMAR melaporkan penurunan volume produksi selama tahun 2025. Kenaikan harga jual rata-rata menjadi pendorong utama di balik lonjakan laba bersih yang signifikan.
Produksi dan Penjualan SMAR
Menurut informasi yang dipublikasikan di Bursa Efek Indonesia (BEI), manajemen SMAR menjelaskan bahwa penurunan produksi kebun disebabkan oleh kegiatan persiapan lahan untuk peremajaan tanaman tua. Sepanjang tahun 2025, SMAR mencatatkan produksi Tandan Buah Segar (TBS) sebanyak 2,21 juta ton, menurun 1% dibandingkan capaian 2024 yang mencapai 2,24 juta ton. Produksi TBS inti juga mengalami penurunan sebesar 0,5% menjadi 1,73 juta ton, sedangkan TBS plasma menyusut 4% menjadi 480.000 ton.
Secara keseluruhan, total produksi produk sawit SMAR juga mengalami koreksi sebesar 2% menjadi 665.000 ton. Produksi crude palm oil (CPO) turun 1% menjadi 525.000 ton, sementara produksi palm kernel (PK) merosot 4% menjadi 140.000 ton.
Penjualan Bersih yang Meningkat
Meski mengalami penurunan dari segi volume produksi, SMAR tetap mencatatkan pertumbuhan yang signifikan dalam penjualan bersih. Penjualan bersih perseroan tercatat melonjak 10,28% secara tahunan menjadi Rp86,94 triliun. Dari total penjualan tersebut, kontribusi pasar domestik mencapai Rp46,04 triliun (53%), sedangkan pasar ekspor berkontribusi sebesar Rp40,9 triliun (47%).
Kesimpulan
Kinerja SMAR yang mampu mencatatkan laba bersih yang melonjak sementara emiten lain di grup Sinar Mas mengalami penurunan adalah indikasi kekuatan dan ketahanan perusahaan dalam menghadapi tantangan pasar. Dengan strategi yang tepat, SMAR berhasil memanfaatkan kenaikan harga jual untuk mengimbangi penurunan volume produksi. Hal ini bisa menjadi pelajaran penting bagi emiten lainnya dalam grup Sinar Mas untuk meningkatkan performa keuangan mereka di masa mendatang.